Rynek surowców mineralnych rzadko bywa prosty — zwłaszcza gdy mówimy o aluminium, metalu o szerokim zastosowaniu i o gigantycznym łańcuchu dostaw. W tym artykule skupię się na Zasoby boksytu w ujęciu globalnym, ocenie ich rozkładu i trendach prowadzących do 2025 roku. Przedstawię aktualne szacunki, omówię krajowe i regionalne perspektywy oraz zwrócę uwagę na nowoczesne metody eksploracji i praktyki, które wpływają na to, ile z posiadanych złóż da się bezpiecznie wydobyć i przetworzyć. Dzięki wieloletniej pracy z branżą surowcową i analizom technicznym mogę zaproponować praktyczne wnioski — tak, żeby materiał ten był użyteczny zarówno dla decydentów, jak i dla czytelników zainteresowanych wpływem zasobów na rynek aluminium. W tekście znajdziesz też omówienie globalne złoża boksytu aluminiowego oraz ocenę, które państwa dominują w zestawieniach zasobów i dlaczego to ma znaczenie dla cen i bezpieczeństwa dostaw.
Jak kształtują się zasoby globalne
Słowo „zasoby” oznacza tu coś więcej niż liczby w raportach — to kombinacja geologii, technologii, regulacji i ekonomiki. Obecne estymacje globalnych Zasoby boksytu oscylują wokół dziesiątek miliardów ton. Z grubsza mówiąc, największe zgromadzenia surowca wykazano w Australii, Gwinei, Brazylii, Chinach i Rosji. Jednak prosty sumaryczny wskaźnik to za mało: część tych złóż jest trudna do eksploatacji, wymaga wysokich kosztów wydobycia lub leży w obszarach o ograniczonej infrastrukturze. W praktyce więc realna podaż dla hutnictwa aluminium zależy od tego, ile z tych surowców można przekwalifikować z zasobów na rezerwy ekonomiczne. Do 2025 roku spodziewamy się umiarkowanego wzrostu udokumentowanych zasobów dzięki nowym odkryciom i lepszym technikom poszukiwawczym, ale konwersja do faktycznej podaży będzie zależała od inwestycji i warunków geopolitycznych. Dla firm i państw liczy się nie tylko wielkość, ale też jakość i dostępność — im wyższa jakość kruszywa i niższe koszty wydobycia, tym większa odporność łańcucha dostaw.
Analiza metodologii
Metody klasyfikacji zasobów decydują o tym, jakie liczby trafiają do raportów i jak interpretują je inwestorzy. Standardy takie jak JORC czy CRIRSCO narzucają wymogi dotyczące prób, wierceń i badań laboratoryjnych. W praktyce każdy raport geologiczny łączy dane historyczne z nowoczesnymi badaniami geofizycznymi. W ostatnich latach technologie satelitarne i georadary poprawiły wykrywalność struktur boksytonośnych, co zwiększyło pewność wielu zasobów. Jednak bez prób wierceń potwierdzających skład chemiczny i zawartość tlenku glinu informacje pozostają częściowo teoretyczne. W dodatku ceny surowców, dostępność kapitału i koszt transportu wpływają na to, ile z zasobów stanie się rezerwą ekonomiczną. Z mojego doświadczenia wynika, że wielkie rezerwy bez infrastruktury i wsparcia prawnego długo pozostają na papierze. Dlatego prognozy do 2025 roku zakładają raczej przesunięcie wewnątrz klas zasobów niż masowy skok nowych dostępnych ton.
Które kraje mają największe złoża?
W powszechnych zestawieniach na czołowych pozycjach znajdują się Australia, Gwinea i Brazylia. Australia często wskazywana jest jako lider pod względem skali i jakości operacyjnego wydobycia, dysponując zaawansowaną infrastrukturą oraz stabilnym systemem prawnym. Gwinea ma ogromne potencjały — zasoby o wysokiej jakości, ale ich wykorzystanie zależy od inwestycji i stabilności politycznej. Brazylia, Chiny, Rosja oraz Indie również mają istotne złoża i stanowią regionalne centra zaopatrzenia. W rankingu udziałów często podaje się, że Australia odpowiada za około 20–25% zidentyfikowanych zasobów, jednak wartości te zmieniają się w zależności od definicji zasobu versus rezerwy. Dla przemysłu i decydentów kluczowe jest zrozumienie nie tyle absolutnej wielkości, ile zdolności produkcyjnych, logistyki i długoterminowych umów handlowych. Utrzymanie stabilnej podaży wymaga monitorowania zarówno raportów geologicznych, jak i polityki eksportowej krajów-sprzedawców.
Afryka, Australia, Ameryka Południowa i Azja
Patrząc regionalnie, Afryka Zachodnia — przede wszystkim Gwinea — ma potencjał stać się kluczowym eksporterem, jeśli tylko infrastruktura i ramy inwestycyjne się poprawią. Australia pozostanie główną “maszyną” wydobywczą dzięki wydajności i niskim kosztom operacyjnym, natomiast Ameryka Południowa oferuje różnorodne źródła surowca, ale często wymaga modernizacji logistyki. Azja, mimo że posiada zasoby, skupia się także na przetwarzaniu i recyklingu aluminium — to daje krajobraz, gdzie nie wszystkie regiony pełnią jednocześnie rolę dostawcy i konsumenta. Z punktu widzenia łańcucha dostaw warto obserwować rozwój portów, kolei i inwestycje w przetwórstwo przy kopalniach — to one decydują o realnej sile eksportowej.
Technologie i metody szacowania
Postęp technologiczny w ostatniej dekadzie zmienił sposób szacowania i wykorzystywania złóż. Lotnicze i satelitarne narzędzia geofizyczne, drony do szczegółowego mapowania oraz zaawansowane modele przestrzenne dają obecnie dużo szybszy i dokładniejszy obraz podłoża. Dzięki temu wiele złóż, które wcześniej klasyfikowano jako niskiej pewności, zyskało wyższą kategorię. Dodatkowo automatyzacja wierceń i nowoczesne techniki analityczne w laboratoriach pozwalają precyzyjniej określić zawartości tlenku glinu i zanieczyszczeń, co z kolei ma bezpośredni wpływ na opłacalność projektu. Jednocześnie technologie te obniżają koszty eksploracji, co motywuje firmy do poszukiwania mniejszych, dotąd pomijanych złóż. Z mojego doświadczenia wynika, że wzrost jakości danych często przekłada się na szybsze decyzje inwestycyjne i lepsze negocjacje handlowe.
Praktyka badań terenowych
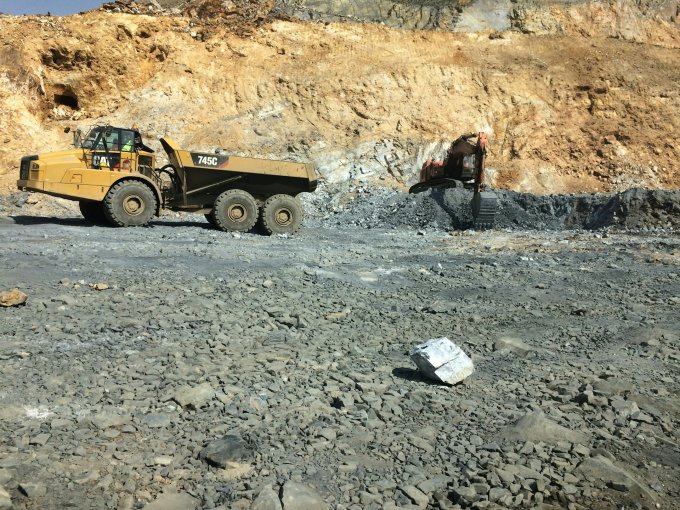
Twarde dowody w postaci rdzeni z odwiertów wciąż są niezbędne. Próby rdzeniowe określają nie tylko obecność surowca, lecz także jego gęstość, mineralogię i stopień zanieczyszczeń. Laboratoria badają wspomniane parametry i oszacowują, jakie straty technologiczne wystąpią przy przetwarzaniu. W praktyce firmy planujące konwersję zasobów na rezerwy inwestują znacząco w gęstsze wiercenia i testy przemysłowe, aby uzyskać pewność ekonomiczną. W efekcie wiele projektów, które wcześniej wydawały się obiecujące, zostaje odłożonych do czasu lepszych wyników analitycznych lub poprawy sytuacji rynkowej. To naturalny mechanizm — dokładność danych ogranicza ryzyko i pozwala na lepsze planowanie łańcuchów dostaw.
Wpływ zasobów na rynek aluminium
Relacja między zasobami boksytu a ceną aluminium jest skomplikowana, ale bezpośrednia. Kiedy dostępność surowca spada lub staje się droższa z powodu problemów logistycznych, ceny surowca i później metalu rosną. Jednak wiele zależy od możliwości przetwórczych oraz od recyklingu — wysoki poziom odzysku aluminium zmniejsza zależność od pierwotnego boksytu. Do 2025 roku scenariusze są różne: w wariancie umiarkowanym popyt na aluminium rośnie o kilka procent rocznie, co jest skompensowane przez wydajniejsze przetwórstwo i recykling; w wariancie szybkim, związanym z masową elektryfikacją transportu i inwestycjami infrastrukturalnymi, popyt może przewyższyć dostępną podaż pierwotnego surowca, co winduje ceny. Przedsiębiorstwa, które mają stabilne kontrakty długoterminowe i dywersyfikację źródeł surowca, są bardziej odporne na wahnięcia.
Scenariusze popytu
Różne scenariusze popytu wymagają różnych strategii. Przy umiarkowanym wzroście wystarczą inwestycje w modernizację hut i zwiększenie efektywności. Gdy popyt gwałtownie rośnie, potrzebne będą szybkie inwestycje w nowe kopalnie, porty i flotę transportową. W praktyce firmy zabezpieczają się kontraktami długoterminowymi, strategicznymi zapasami i inwestycjami w recykling. Z mojego punktu widzenia, najważniejsze jest planowanie elastyczne — łańcuchy dostaw muszą być gotowe do szybkiej reakcji, ale bez ryzyka nadmiernych, nieodwracalnych inwestycji, które mogą stać się nieopłacalne przy zmianach cen.
Zrównoważone praktyki wydobycia
Wzrasta świadomość społeczna i regulacyjna dotycząca wpływu wydobycia boksytu na środowisko. Coraz częściej projektom stawiane są wymagania dotyczące rekultywacji terenów, minimalizacji zużycia wody i neutralizacji pyłów. Firmy wprowadzają systemy zamkniętego obiegu wody, filtry i nowoczesne technologie ograniczające emisję pyłu i metali śladowych. Certyfikacje ESG stają się elementem przetargowym — klienci i inwestorzy preferują dostawców z jasnymi planami środowiskowymi. W praktyce wdrażanie tych standardów może podnosić koszty operacyjne, ale równocześnie obniża ryzyko społecznych konfliktów i przestojów. Dlatego coraz więcej projektów integruje aspekty środowiskowe już na etapie planowania.
Technologie zmniejszające ślad środowiskowy
Efektywne technologie to m.in. filtracja przyłóżkowa, recyrkulacja wody, precyzyjne systemy odsiarczania i automatyzacja procesów, które ograniczają zużycie paliw kopalnych. Przetwarzanie koncentratów boksytu bliżej kopalni skraca transport i emisje związane z logistyką. Równie istotne są rozwiązania społeczne — programy zatrudnienia lokalnego, konsultacje z mieszkańcami i transparentność. Z mojego doświadczenia wynika, że inwestycje w technologie „zielone” mogą poprawić akceptację społeczną i skrócić terminy uzyskiwania pozwoleń, co w praktyce przyspiesza uruchomienie projektów i zmniejsza ryzyko opóźnień.
Strategie państw i firmy
Państwa i przedsiębiorstwa przyjmują różne strategie zabezpieczające dostawy. Rządy tworzą rezerwy strategiczne, wspierają projekty eksploracyjne ulgami i partnerstwami publiczno-prywatnymi oraz negocjują długoterminowe umowy z producentami surowca. Firmy zaś tworzą joint ventures, konsorcja i portfele kontraktów długoterminowych. Model współpracy często obejmuje wspólne inwestycje w infrastrukturę — porty, drogi i linie kolejowe — które pozwalają szybciej uruchamiać większe wolumeny eksportu. Dla rynku istotne jest też rozwijanie recyklingu i substitutów technologicznych, które ograniczają presję na pierwotne złoża. W praktyce najbardziej odporne łańcuchy dostaw to te, które łączą dywersyfikację dostawców, długoterminowe kontrakty i inwestycje w lokalne przetwórstwo.
Modele finansowania i partnerstwa branżowe
Finansowanie dużych projektów wydobywczych wymaga partnerstw i rozłożenia ryzyka. Banki i inwestorzy coraz częściej wymagają audytów środowiskowych i dowodów na zgodność z zasadami ESG. Konsorcja międzynarodowe pomagają rozłożyć koszty badań i budowy infrastruktury, jednocześnie umożliwiając transfer technologii i know-how. Firmy stosują także hedging cenowy i opcje kontraktowe, by zabezpieczyć się przed wahaniami rynku. Z mojego punktu widzenia skuteczne strategie łączą kombinację finansowego zabezpieczenia, operacyjnej elastyczności i solidnej komunikacji z lokalnymi interesariuszami.
Podsumowanie
Podsumowując, zasoby boksytu na poziomie globalnym pozostają znaczące, ale ich realna użyteczność zależy od szeregu czynników: jakości złóż, inwestycji w infrastrukturę, technologii eksploracyjnych i polityki regulacyjnej. Do 2025 roku oczekuję raczej ewolucji niż rewolucji — więcej danych i lepsze metody zwiększą pewność rekomendacji, ale konwersja zasobów na rezerwy ekonomiczne będzie uzależniona od decyzji inwestycyjnych i warunków rynkowych. Kluczowe elementy, które powinna brać pod uwagę każda firma i każde państwo, to dywersyfikacja źródeł dostaw, inwestycje w technologie ograniczające ślad środowiskowy oraz rozwój recyklingu aluminium. Działania te minimalizują ryzyka i poprawiają stabilność łańcucha dostaw. Z mojego doświadczenia wynika, że największe korzyści przynosi połączenie solidnych danych geologicznych z proaktywnym podejściem do społecznej i środowiskowej odpowiedzialności.
Najczęściej zadawane pytania - FAQ
Pytanie 1 - Jak duże są globalne zasoby boksytu?
Odpowiedź: Szacunki mówią o dziesiątkach miliardów ton, przy czym liczby te zależą od metodologii i definicji zasobów versus rezerw. Realna podaż, którą można wykorzystać w hutnictwie, będzie mniejsza i zależy od infrastruktury i kosztów wydobycia.
Pytanie 2 - Które kraje dominują w zasobach?
Odpowiedź: Wśród liderów wymienia się Australię, Gwineę i Brazylię, a także Chiny i Rosję. Jednak dominacja w zasobach nie zawsze przekłada się na dominację w eksporcie — liczy się infrastruktura i polityka.
Pytanie 3 - Czy technologie zmienią ilość dostępnego surowca? Odpowiedź:
Tak — nowe metody poszukiwawcze i analityczne pozwalają realniej ocenianie złóż, co może zwiększyć pewność i przekwalifikować część zasobów w rezerwy. Automatyzacja obniża też koszty eksploracji.
Pytanie 4 - Jakie znaczenie ma zrównoważone wydobycie? Odpowiedź:
Zrównoważone wydobycie surowców boksytowych staje się standardem. Dobre praktyki ograniczają konflikty społeczne, zmniejszają ryzyko regulacyjne i mogą przyspieszyć uzyskanie pozwoleń oraz poprawić dostęp do finansowania.
Pytanie 5 - Co powinny robić firmy do 2025 roku?
Odpowiedź: Rekomenduję dywersyfikację dostaw, inwestycje w recykling i technologie ograniczające ślad środowiskowy, a także budowanie długoterminowych umów oraz partnerstw na rzecz infrastruktury. To daje odporność na wahania rynkowe i poprawia konkurencyjność.